Domain 26655.de kaufen?
Wir ziehen mit dem Projekt
26655.de um.
Sind Sie am Kauf der Domain
26655.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 26655.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **

Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
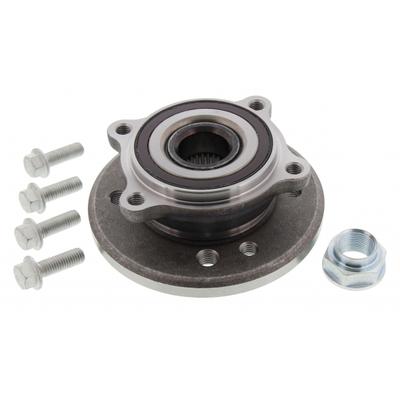
MONROE 26655 StoßdämpferStoßdämpferart: Gasdruck; Stoßdämpfer-Bauart: federtragender Dämpfer; Stoßdämpfer-Befestigungsart: oben Stift, unten Gabel; Stoßdämpfer-System: Zweirohr; Garantie: 5 Jahre Garantie mit Zubehör bei paarweisem Austausch; Länge 1 [mm]: 461; Länge 2 [mm]: 593; Artikelnummer des empfohlenen Zubehörs: MK190, PK088; Artikelnummer des empfohlenen Zubehörs: MK190, PK088; Gewicht [kg]: 3,100; Verpackungslänge [cm]: 57,1; Verpackungsbreite [cm]: 17; Verpackungshöhe [cm]: 17; Zolltarifnummer: 87088035; Einbauposition: Vorderachse; Fahrwerk: für Fahrzeuge mit verstärktem Fahrwerk; Fahrgestellnummer (VIN) bis: 3B-YE121 221, 4B#Y#200000, 4B#Y#200 000; Baujahr bis: 09/1999, 04/2000109,98 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wiha 26655 26655 Schonhammer mittelhart, weich 1077 360 mm 1 St.Fensterbau, Leichtmetallbau, Möbel- und Innenausbau, leichte Montagearbeiten, Messebau.Werkzeug- und Maschinenbau, Metallbau, Kfz-Reparatur, Karosseriebau, Blech- und Montagearbeiten. Gehaeuse: Pulverbeschichtete Sicherheitsschalen aus Temperguß mit Nuten für die Kopf- und Stielklemmung. Normen: GS-Zeichen: Geprüfte Sicherheit. Schlagkoepfe: Blau: weiches Elastomer, farbecht und verschleißfest.Gelb: mittelhartes Polyurethan, farbecht und verschleißfest. Stiel: Hickory-Holzstiel mit ergonomischem Profil und besonders griffiger Oberfläche.49,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
FEBI BILSTEIN 26655 QuerlenkerGegenstück: 26656; Verstärkte Ausführung: ; Material: Aluminium; Lenkerart: Querlenker; Einbauposition: Vorderachse links, unten; Ergänzungsartikel / Ergänzende Info: mit Halter, mit Anbau-/Befestigungsmaterial; zusätzlich benötigter Artikel (Artikel-Nummer): 31 10 6 772 199, 31 10 6 757 145, 7 12 9 906 196; Ergänzungsartikel / Ergänzende Info 2: mit Lager, mit Trag-/Führungsgelenk; Serviceinformation beachten: ; Ergänzende Info: OE Turbo NEU; Fahrwerk: für Fahrzeuge mit M-Technik; TECDOC-Motornummer: 18038, 18358, 2226891,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **

Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
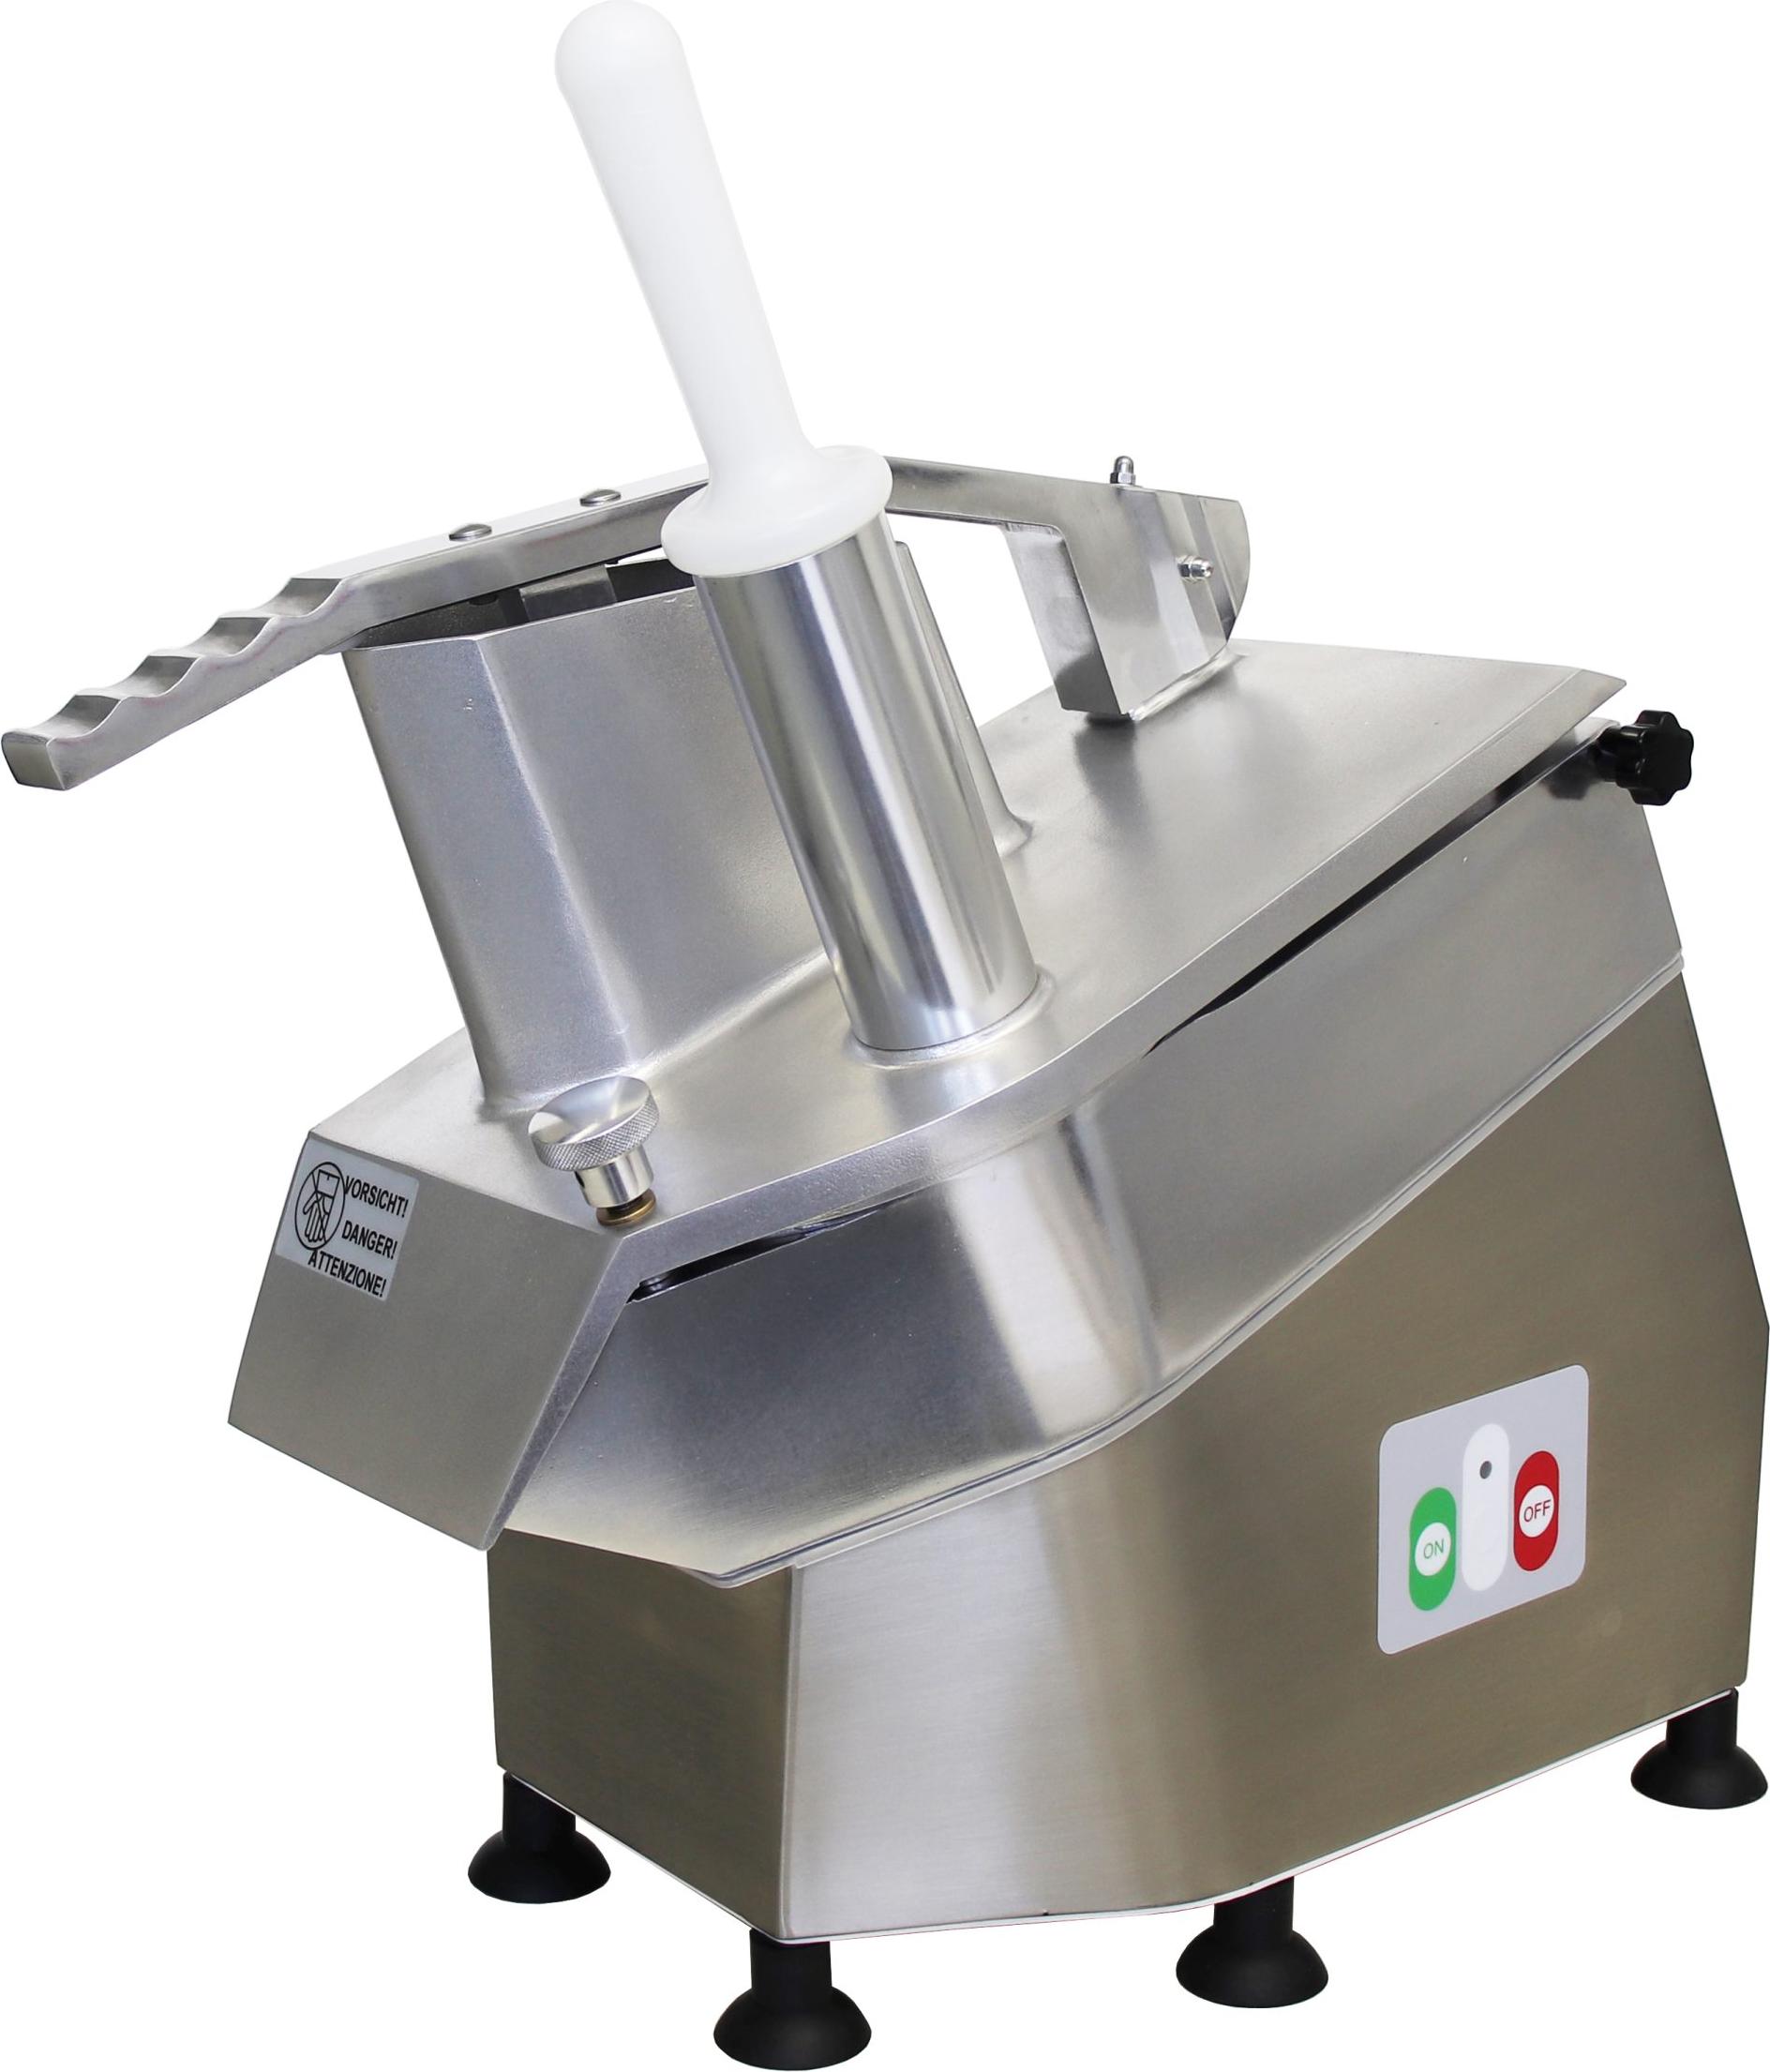
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stoßdämpfer MONROE 26655Der Austausch von defekten Stoßdämpfern trägt dazu bei, andere Fahrzeugkomponenten vor übermäßiger Beanspruchung zu schützen und deren Verschleiß zu verlangsamen. Durch die Reduzierung von übermäßigen Schwingungen sorgen Stoßdämpfer für eine verbesserte Stabilität des Fahrzeugs.Der Monroe 26655 ist ein Gasdruck-Stoßdämpfer mit einer Befestigungsart oben Stift und unten Gabel, es handelt sich um einen federtragenden Dämpfer im Zweirohr-System. Dieser Stoßdämpfer ist unter anderem kompatibel mit Fahrzeugmodellen wie dem VW PASSAT B5, Audi A6 C5, Audi A6 C5 Avant, Audi A4 B5 und Audi A4 B5 Avant. Kaufen Sie den Monroe 26655 direkt bei Motointegrator. Wichtiger Hinweis: Stoßdämpfer sollten paarweise ausgetauscht werden.50,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
MONROE 26655 StoßdämpferStoßdämpferart: Gasdruck; Stoßdämpfer-Bauart: federtragender Dämpfer; Stoßdämpfer-Befestigungsart: oben Stift, unten Gabel; Stoßdämpfer-System: Zweirohr; Garantie: 5 Jahre Garantie mit Zubehör bei paarweisem Austausch; Länge 1 [mm]: 461; Länge 2 [mm]: 593; Artikelnummer des empfohlenen Zubehörs: MK190, PK088; Artikelnummer des empfohlenen Zubehörs: MK190, PK088; Gewicht [kg]: 3,100; Verpackungslänge [cm]: 57,1; Verpackungsbreite [cm]: 17; Verpackungshöhe [cm]: 17; Zolltarifnummer: 87088035; Einbauposition: Vorderachse; Fahrwerk: für Fahrzeuge mit verstärktem Fahrwerk; Fahrgestellnummer (VIN) bis: 3B-YE121 221, 4B#Y#200000, 4B#Y#200 000; Baujahr bis: 09/1999, 04/2000109,98 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wiha 26655 26655 Schonhammer mittelhart, weich 1077 360 mm 1 St.Fensterbau, Leichtmetallbau, Möbel- und Innenausbau, leichte Montagearbeiten, Messebau.Werkzeug- und Maschinenbau, Metallbau, Kfz-Reparatur, Karosseriebau, Blech- und Montagearbeiten. Gehaeuse: Pulverbeschichtete Sicherheitsschalen aus Temperguß mit Nuten für die Kopf- und Stielklemmung. Normen: GS-Zeichen: Geprüfte Sicherheit. Schlagkoepfe: Blau: weiches Elastomer, farbecht und verschleißfest.Gelb: mittelhartes Polyurethan, farbecht und verschleißfest. Stiel: Hickory-Holzstiel mit ergonomischem Profil und besonders griffiger Oberfläche.49,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
FEBI BILSTEIN 26655 QuerlenkerGegenstück: 26656; Verstärkte Ausführung: ; Material: Aluminium; Lenkerart: Querlenker; Einbauposition: Vorderachse links, unten; Ergänzungsartikel / Ergänzende Info: mit Halter, mit Anbau-/Befestigungsmaterial; zusätzlich benötigter Artikel (Artikel-Nummer): 31 10 6 772 199, 31 10 6 757 145, 7 12 9 906 196; Ergänzungsartikel / Ergänzende Info 2: mit Lager, mit Trag-/Führungsgelenk; Serviceinformation beachten: ; Ergänzende Info: OE Turbo NEU; Fahrwerk: für Fahrzeuge mit M-Technik; TECDOC-Motornummer: 18038, 18358, 2226891,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.